
 11:00
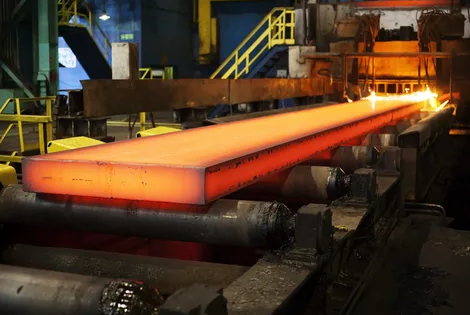
Сделка закроется к августу; среди претендентов — Gunvor и Macquarie (ранее уже забирала у Cargill нефтяной трейдинг в 2017).
Формально — «фокус на ключевом агробизнесе». По сути — зачистка портфеля от сегмента без структурного преимущества.
Масштаб металлотрейдинга в 3,5 раза меньше агронаправления, но добавляет непропорционально много волатильности и неопределенности.
Сделка укладывается в уже оформленную тенденцию: агроконгломераты перестают играть в «универсальные сырьевые дома» и возвращаются к специализации.
Bunge Viterra — консолидация в продовольствии, кормах и биотопливе. Olam — фактический демонтаж с продажей Olam Agri и подготовкой OFI к IPO.
Диверсификация больше не выглядит страховкой — скорее источником проблем.
Металлотрейдинг для Cargill — это ставка на китайскую
стройку, то есть на фактор, который нельзя ни контролировать, ни нормально моделировать.
В такой конфигурации бизнес не столько диверсифицирует доходы, сколько ухудшает прогнозируемость.
При этом Cargill сохраняет морскую логистику и риск-трейдинг — сегменты, где есть синергия с агропотоками и эффект масштаба. В отличие от металлов, здесь компания играет на своем поле, а не в чужой игре с чужими правилами.


Добавить комментарий