В то же время доходность государственных займов достигла многолетних максимумов в Германии, Японии и Великобритании. По большинству общепринятых критериев это должно быть плохой новостью для фондовых
В то же время доходность государственных займов достигла многолетних максимумов в Германии, Японии и Великобритании.
По большинству общепринятых критериев это должно быть плохой новостью для фондовых рынков.
Более высокая доходность облигаций увеличивает стоимость заимствований, давит на оценки акций и предлагает инвесторам более привлекательную альтернативу акциям.
Тем не менее акции практически не отреагировали.
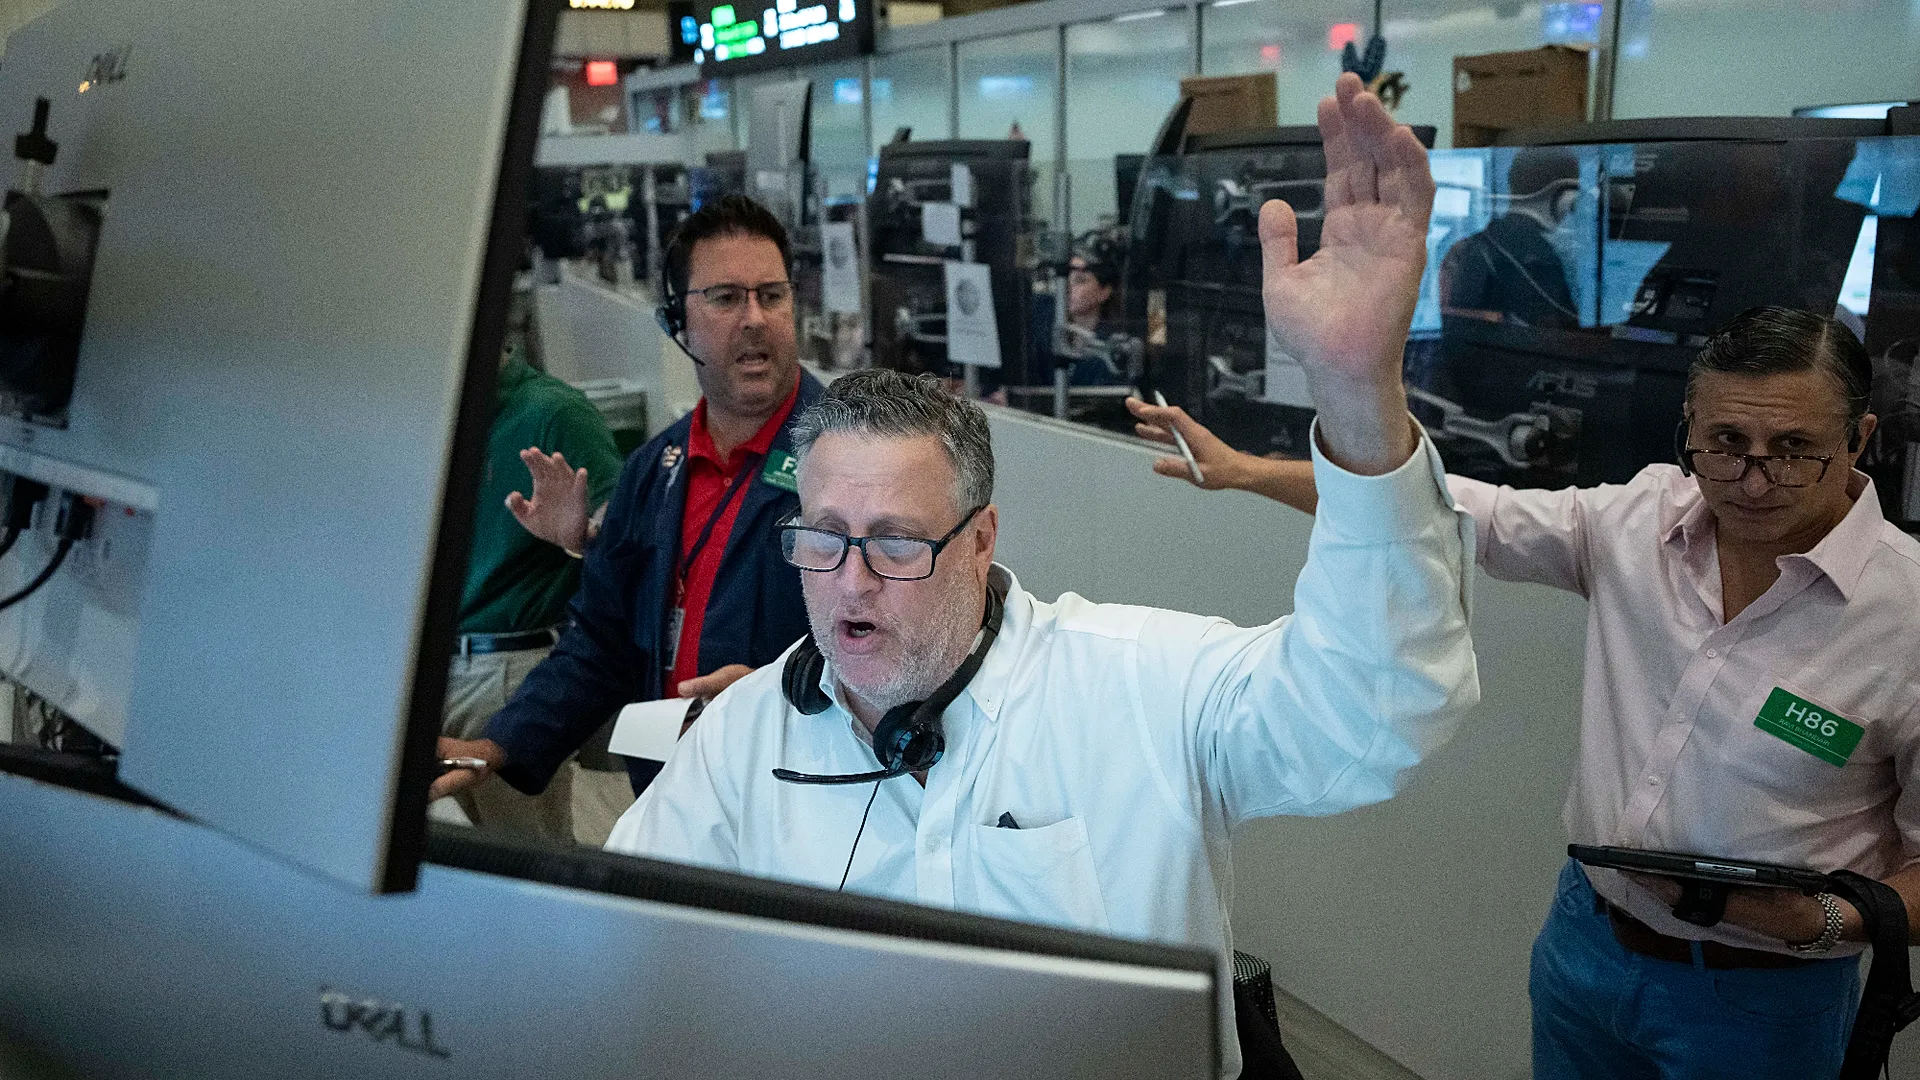
Индекс S&P 500 резко вырос: в этом году он прибавил 13%, что менее чем на 1 процентный пункт ниже рекордного уровня 13 августа. Европейский STOXX 600 прибавил около 9,5%, а японский Nikkei 225 вырос более чем на 27%.
Это ставит перед инвесторами вопрос: если более высокая доходность должна вредить акциям, почему фондовые рынки остаются такими устойчивыми?
Ответ может крыться не в том, насколько высока доходность, а в том, почему она растет.
Более высокая доходность может сигнализировать либо о кризисе, либо о силе экономики.
Президент Федерального резервного банка Нью-Йорка Джон Уильямс на этой неделе дал важную подсказку.
В беседе с CNBC Уильямс сказал, что рост долгосрочной доходности в основном был обусловлен экономической мощью и инвестициями в искусственный интеллект и центры обработки данных.
«Что движет этим… действительно сильная экономика США и хорошие экономические перспективы, подпитываемые крупными инвестициями в искусственный интеллект, центры обработки данных и технологии в целом», — сказал Уильямс.
Это меняет уравнение для инвесторов.
Если доходность растет потому, что инвесторы ожидают более быстрого экономического роста, компании могут генерировать более высокие выручку и прибыль.
Повышение стоимости финансирования создает препятствия, но рост доходов может частично компенсировать это давление.
Уильямс уточнил это различие.
«Дело скорее в том, что экономика влияет на финансовые условия», — сказал он.
Похожую мысль в выступлении на Джексон-Хоуле 28 августа высказал председатель ФРС Кевин Уорш.
Уорш отметил, что реальные потребительские расходы выросли более чем на 2% за предыдущие четыре квартала; частные внутренние конечные покупки, объединяющие потребление и инвестиции, увеличивались почти на 3% в год в течение 2026 года.
Он также подчеркнул относительную устойчивость рынка труда.
«Уровень безработицы, составляющий 4,1 процента, остается низким по историческим меркам и не сильно изменился за пару лет», — сказал Уорш.
Это примечательное заявление на фоне резкого роста стоимости долгосрочных займов.
Оно указывает на то, что более высокая доходность пока не привела к ужесточению финансовых условий, которое обычно угрожало бы экономическому циклу.
Бум прибыли дает акциям подушку безопасности.
Самой сильной поддержкой для акций служит арифметика — результаты самих компаний.
Согласно обзору FactSet’s Earnings Insight, опубликованному 28 августа, при том что 97% компаний из индекса S&P 500 отчитались о результатах второго квартала, 86% превзошли оценки по прибыли, а 77% показали результаты выше средних за пять и 10 лет.
Рост совокупной прибыли за квартал составил 52% — это самый быстрый темп с второго квартала 2020 года.
Выручка выросла на 15,5%, а чистая прибыль увеличилась на 17% — самый высокий показатель с момента, когда FactSet начал отслеживать эту меру в 2009 году.
Даже «линчеватели облигаций» пока не поднимают тревогу.
Одним из наиболее интересных голосов в этих дебатах является Эд Ярдени, президент Yardeni Research и известный американский экономист из израильского происхождения.
Ярдени ввёл термин «линчеватели облигаций» в 1983 году, описывая инвесторов, которые через рынок облигаций давят на правительства, когда считают, что налогово-бюджетная политика стала безответственной или что монетарная политика слишком мягка в отношении инфляции.
Он пока не бьёт тревогу.
Доходность 10-летних казначейских облигаций остаётся в пределах его «старого нормального» диапазона в 4–5%, который, по его мнению, характерен для периода между дофинансовым кризисом и пандемией; он также отмечает, что доходность ниже номинального роста ВВП США.
«Мы будем беспокоиться о государственном долге, когда это сделают „линчеватели облигаций“», — написал Ярдени.
Тем не менее это не значит, что инвесторам следует игнорировать рост доходности.
Это также показывает, что критический порог не сводится к одному числу, например 5%.
Более серьёзным сигналом стало бы сочетание дальнейшего роста доходности с ослаблением экономического роста, падением оценок доходов и снижением инфляционных ожиданий.
В этом случае сочетание более высоких дисконтных ставок и снижающейся прибыли стало бы наибольшей угрозой для акций.
Главное испытание — это то, что будет дальше.
Пока что данные указывают на сочетание более высоких ставок и необычно сильной поддержки прибыли.
Урок 2026 года в том, что важнее не абсолютный уровень доходности, а факторы, стоящие за его ростом.
Это не делает акции полностью невосприимчивыми к росту доходности, но указывает, что инвесторы, возможно, задают неверный вопрос.
Вместо того чтобы спрашивать, автоматически ли более высокая доходность вредна для акций, стоит выяснить, что её движет.
Если доходность растёт потому, что растёт производительность, идут инвестиции и ускоряется экономический рост, акции потенциально смогут выдержать шок.
Если же доходность растёт потому, что правительства теряют контроль над инфляцией и рынки долгов требуют компенсации за больший риск, картина полностью меняется.
Следующее испытание назначено на 16 сентября, когда Федеральная резервная система соберётся впервые после того, как Уорш заявил, что политика не носит ограничительного характера.
Если он имел это в виду, инвесторы в облигации могут наконец получить ответ, которого они требовали.
 21:01


Добавить комментарий