 22:01
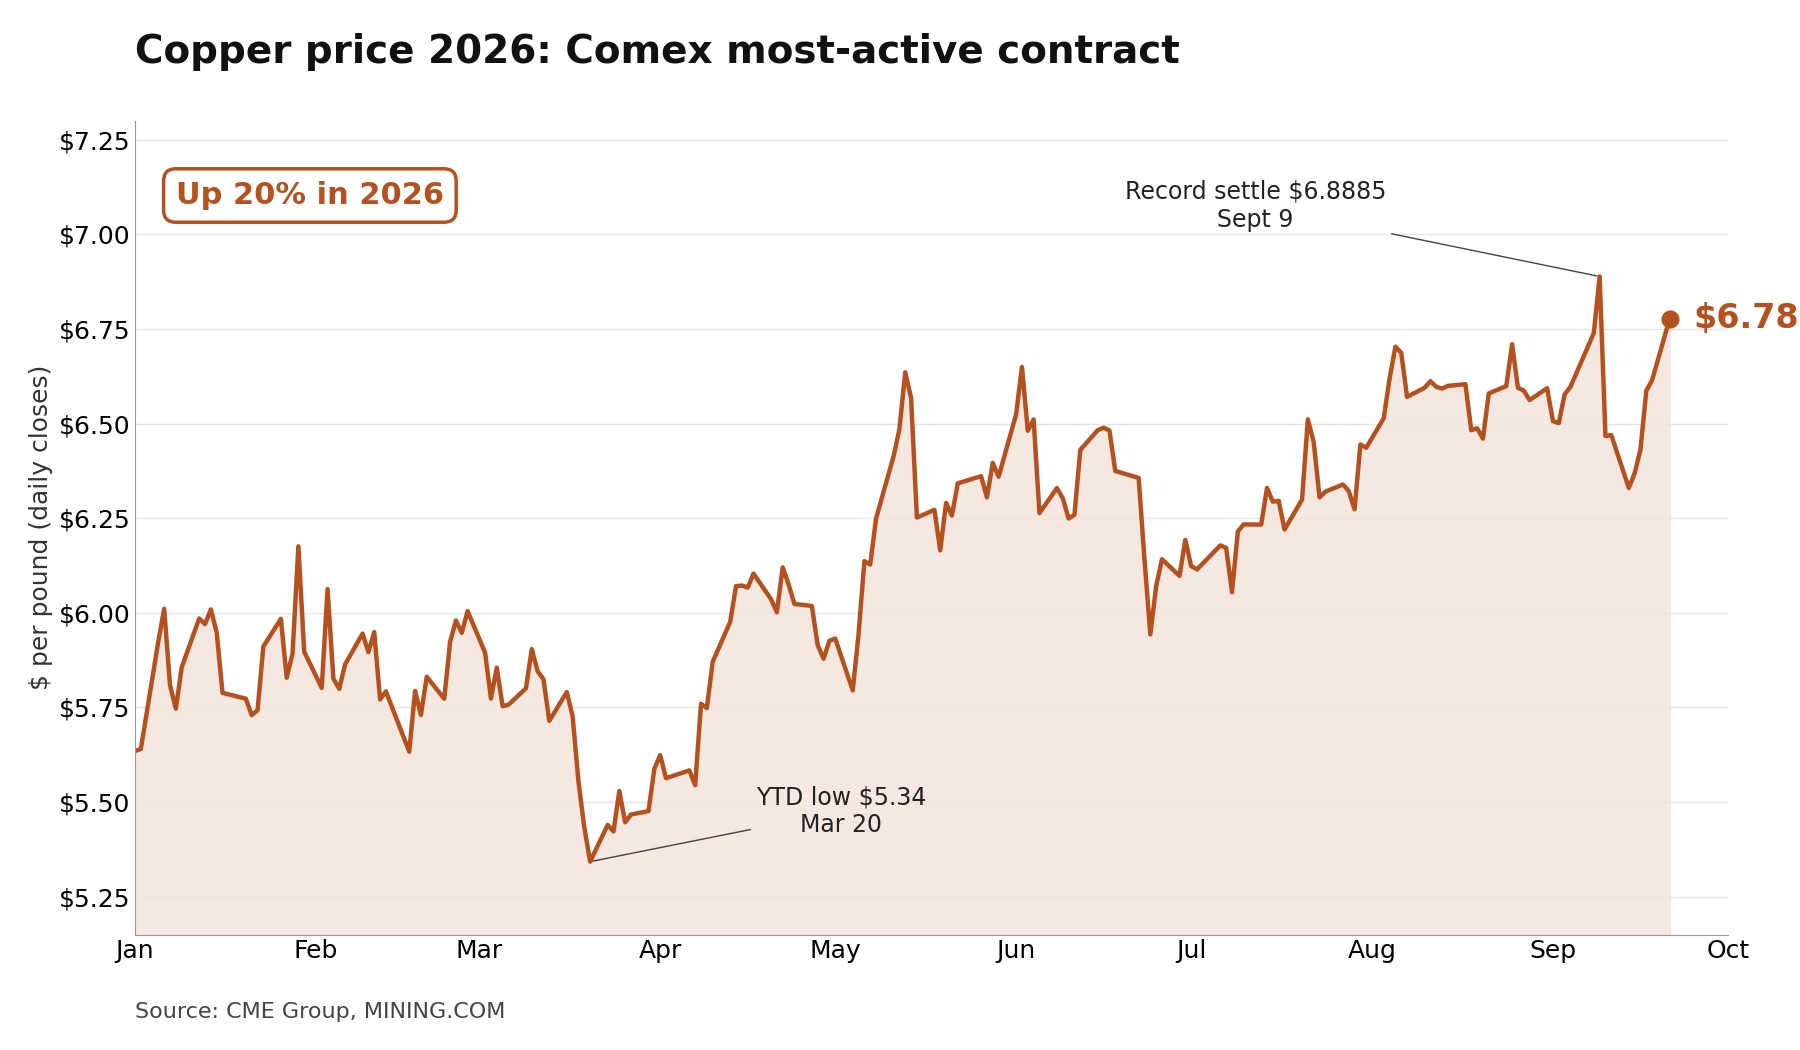
Медь в понедельник выросла в пятый торговый день подряд на фоне признаков сокращения предложения в Китае и ралли на фондовых рынках, что подтолкнуло металл к недавнему рекорду.
Контракт на медь с поставкой в декабре на бирже Comex подорожал на 3,3% до $6,8410 за фунт в Нью-Йорке — это максимум с 10 сентября. Около полудня он торговался на уровне $6,7770 (примерно $14 940 за тонну), прибавив за день 1,3%. Базовый трёхмесячный курс меди на Лондонской бирже металлов (LME) достиг $14 710,50 за тонну, также максимума с 10 сентября, а затем откатился до $14 650.
В пятницу медь зафиксировала 11-ю недельную прибавку из 12 недавних сессий. 10 сентября металл достиг рекордных $14 875 за тонну, после чего сомнения вокруг сроков введения США тарифов на рафинированную медь и решительные заявления Федеральной резервной системы откинули цену назад. На прошлой неделе ФРС повысила базовую ставку на четверть процентного пункта — первое повышение с июля 2023 года — и предупредила о возможности дальнейших повышений, что обычно ослабляет спрос на промышленные товары из-за роста стоимости заимствований.
По данным Saxo Bank (комментарий Оле Хансена), фонды сократили чистые длинные позиции по меди Comex на неделе, закончившейся 15 сентября, на фоне неясной тарифной картины, но спекулятивный интерес вернулся в расчёте на то, что китайские производители будут пополнять запасы перед национальными праздниками 25 сентября и 1–7 октября.
Китай платит, Лондон — разворот
Китайские покупатели готовы платить за металл премии. Яншань — премия к ценам LME за медь, поставляемую в главный импортный хаб рядом с Шанхаем — на прошлой неделе достигла $124 за тонну, самого высокого уровня почти за четыре года, а в понедельник снизилась до $119.
Этот дефицит вряд ли исчезнет до конца года: в октябре и ноябре ряд профильных предприятий Китая планируют техобслуживание, Шанхайский рынок металлов ограничивает всплески внутреннего предложения, а перегруженность шанхайских портов затрудняет прогнозирование темпов прихода импортных партий.
Самый явный сигнал напряжённости даёт LME. Наличная медь торгуется с премией $26 за тонну к трёхмесячному контракту, что означает бэквардацию — неделю назад наблюдалась скидка $86. Это отражает срочность покупок: из 255 900 тонн меди на складах LME в понедельник 115 450 тонн (45%) были аннулированными варрантами, то есть уже зарезервированы для вывоза; в Азии было аннулировано ещё 9 600 тонн. Фактически доступный на рынке металл сократился до 133 725 тонн.
Другая сторона балансировки — США. На складах Comex находится 696 204 тонны меди, что составляет около 69% от всей меди, отслеживаемой биржей, после того как импортеры в спешке ввезли металл в ожидании потенциальных тарифов, которые Вашингтон до сих пор не ввёл. Однако рост запасов прекратился: на прошлой неделе объёмы снизились на 65 тонн — первое еженедельное снижение с апреля, по данным The Copper Journal, — а спотовая премия Comex к LME в сентябре сократилась примерно до 1,6 цента за фунт, самого низкого уровня с апреля.
С учётом того, что склады в порту Нового Орлеана — ключевом хабе поставок Comex — в основном заполнены, и в сентябре–октябре ожидается приход ещё около 100 000 тонн африканской и южноамериканской меди, в США быстро исчерпаются возможности для приёма дополнительных объёмов.
Макроэкономические факторы также поддержали спрос в понедельник: нефть подешевела на надеждах на дипломатическое разрешение конфликта с Ираном, что уменьшило опасения, что цены около $100 за баррель могут затормозить мировую экономику, а фондовые рынки выросли на ожиданиях саммита между президентом США Дональдом Трампом и председателем Китая Си Цзиньпином на этой неделе.
Горнодобывающие компании отстают от металла
Акции горнодобывающего сектора в понедельник следовали за меди, но сектор остаётся в минусе за сентябрь после отката от пика 10 сентября, когда акции производителей меди лидировали в распродаже отрасли.
Freeport-McMoRan, крупнейший из публичных производителей меди, подорожал на 0,6% до $71,94 в Нью-Йорке, доведя его рыночную стоимость до $103,3 млрд, но остаётся в минусе примерно на 5% за месяц. Технические проблемы на руднике Грасберг и сокращение добычи Ivanhoe Mines на месторождении Камоа-Какула в Конго сократили ожидаемое мировое предложение примерно на 600 000 тонн в этом году и могут привести к снижению добычи меди в 2026 году впервые с 2017 года, отмечало Sprott Asset Management на прошлой неделе.
Southern Copper прибавила 0,7%, доведя рыночную стоимость до $166,3 млрд — чуть выше Rio Tinto с $165,2 млрд — что даёт мексиканской компании второе место в рейтинге самых дорогих горнодобывающих компаний по версии MINING.COM. Акции Southern Copper временно опережали Rio в августе, но затем откатились и остаются на 5,7% ниже за месяц.
В Торонто акции First Quantum Minerals выросли на 2,5%, доведя капитализацию до $26,4 млрд; компания на прошлой неделе получила британский патент на систему trolley-assist, которая, по её словам, может сократить использование дизельного топлива грузовиками до 90% при подъёмах. Акции Lundin Mining выросли на 2,1% до $20,8 млрд, но с начала сентября просели на 7,7% после снижения прогноза на 2026 год. Ivanhoe Mines, выпавшая из топ-50 после понижения прогноза для Камоа-Какула, подорожала на 2,8% до $12,6 млрд.
Акции Teck Resources в Нью-Йорке прибавили 1,2%. Ванкуверская компания с капитализацией $32,5 млрд рассчитывает на одобрение Китая слияния с Anglo American стоимостью $53 млрд; на торгах в США акции Anglo подорожали на 2%. Glencore, владеющая 44% Collahuasi, стоит между объединённой группой и потенциальными $1,4 млрд годовой синергии по меди от интеграции рудника Quebrada Blanca с активами Teck.
Акции Capstone Copper в Торонто выросли на 0,6% после соглашения о продаже рудника Козамин в Мексике компании Luca Mining за $385 млн, включая $60 млн условных выплат при средней цене меди выше $7 за фунт в период 2027–2029 годов. За месяц капитализация Capstone сократилась на 9,4%, акции Luca выросли более чем на 8%.
У диверсифицированных крупных игроков дела обстоят хуже, чем у «чистых» медных компаний. Акции Glencore, торгуемые в США, упали на 3,1% в понедельник, снизив оценку швейцарской компании до $84,8 млрд; в сентябре бумаги потеряли 9,3% на фоне последствий сделок с трейдером железной руды Radiant World. BHP, капитализация которой составляет $220,5 млрд, просела на 8,4% за месяц после того, как добыча на руднике Эскондида в Чили упала на 22% в июле, а Antofagasta сократила прогноз на 2026 год и потеряла 9,5% в Лондоне (оценка $48,3 млрд).
Трудности крупных компаний ещё раз подчёркивают проблемы с поставками, поддерживающие цены: добыча в Чили упала на 9,4% в июле, госкомпания Codelco отложила план реструктуризации, который мог бы затронуть до пятой части штата, а замбийская Konkola Copper Mines только в понедельник возобновила работу плавильного завода в Нчанге после техобслуживания, растянувшегося до 106 дней вместо запланированных 60.
Медь сейчас подорожала на 20% в 2026 году и торгуется менее чем на 2% ниже рекордного максимума.
Стоимость 50 крупнейших горнодобывающих компаний выросла на $357 млрд после мощного августовского ралли.
(По данным Reuters и Bloomberg)


Добавить комментарий