 22:01
Медь росла шестую сессию подряд во вторник — самая длинная серия за четыре месяца — на фоне покупок в Китае перед предстоящими праздниками и сокращения запасов в Шанхае и Лондоне, что указывает на дефицит металл на физическом рынке.
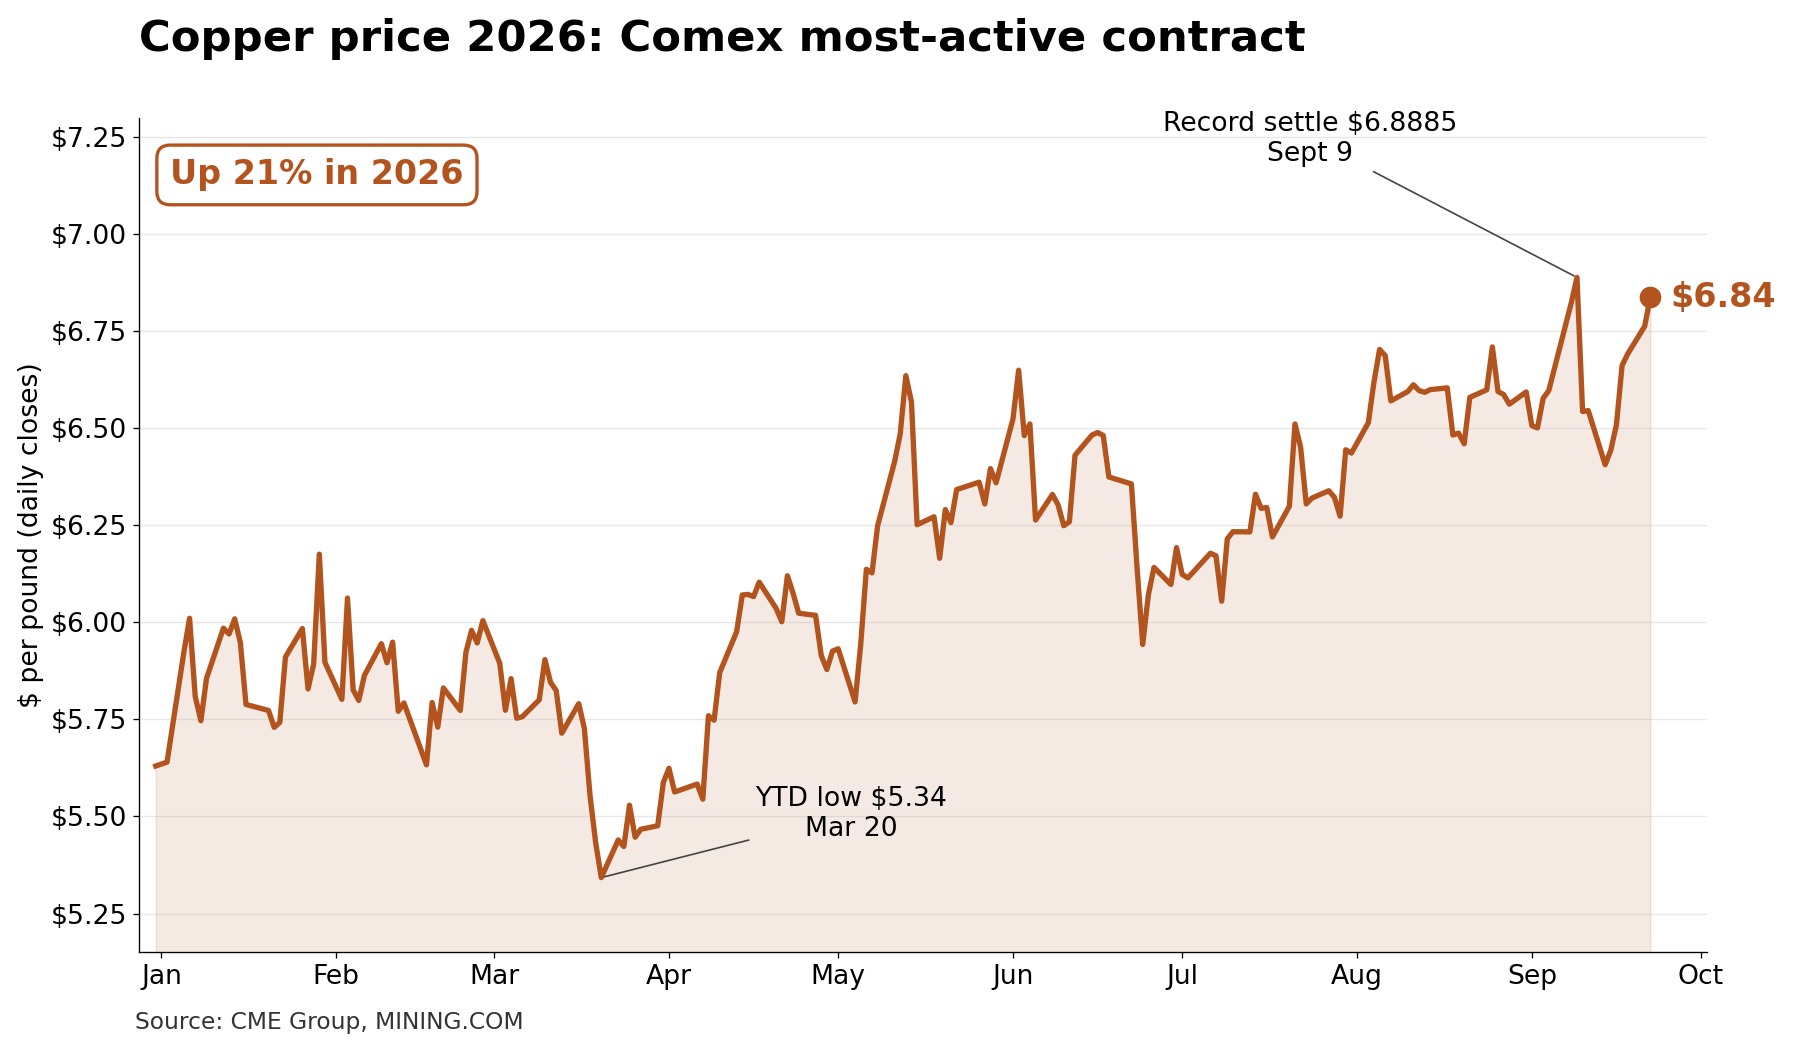
Медь с поставкой в декабре на Comex, самый активный контракт, подорожала на 1,6% до $6,8710 за фунт в Нью-Йорке и торговалась на $6,8370 (около $15 070 за тонну) к позднему утру, что на 1,1% выше уровня предыдущего дня и в двух шагах от рекордного урегулирования в $6,8885, установленного 9 сентября, за день до того, как сообщение Reuters о том, что тарифный план Белого дома застопорился, обрушило цену более чем на 5%.
Базовый трехмесячный контракт на Лондонской бирже металлов вырос на 0,7% до $14 766 за тонну в середине дня в Лондоне, оставаясь в пределах 1% от пика 10 сентября в $14 875, из‑за чего премия нью‑йоркской меди сохраняется выше $300 за тонну. Самый ликвидный фьючерс на Шанхайской фьючерсной бирже прибавил 1,2% до 111 320 юаней (16 616 долларов США) за тонну.
Запасы меди на складах SHFE упали на 70% с начала июня, а запасы катодов в Шанхае — главном торговом и потребительском центре — снизились на прошлой неделе до 43 900 тонн, самого низкого уровня с 2023 года, сообщило издание Shanghai Metals Market. По данным SMM, импортный металл направлялся прямо производителям, минуя склады, а премия Яншаня за поставленную медь на прошлой неделе достигла самого высокого уровня почти за четыре года.
«Медь получает поддержку от ужесточения физических рыночных условий в Китае», — сказала Reuters Ева Манти, стратег по сырьевым товарам ING. По её словам, падение запасов, сезонное пополнение запасов и ограниченное наличие спотового металла компенсируют неопределённость вокруг американо‑китайских тарифов. «Китайцы покупают в преддверии праздников и закрытия металлургических заводов», — добавил Сандип Дага, руководитель исследовательского отдела Metal Intelligence Centre. Рынки Китая будут закрыты с 25 по 27 сентября и снова с 1 по 7 октября.
В Лондоне наличная медь во вторник установилась с премией $62 за тонну к трёхмесячному контракту, тогда как на предыдущей сессии премия составляла $26, а неделю назад наблюдалась скидка $86 — бэквордация, сигнализирующая о стремлении покупателей получить металл немедленно.
Объём отменённых варрантов — то есть резерваций меди для вывода со складов LME — во вторник вырос ещё на 6 700 тонн до 122 150 тонн, что составляет 48% от 255 100 тонн, находившихся по варранту, в результате чего на рынке фактически осталось 133 725 тонн.
Напротив, на складах Comex хранится 696 204 тонны, или около 69% всей меди, отслеживаемой биржей; импортёры завозили металл в преддверии тарифов, которые Вашингтон ещё не ввёл. Однако эта «куча» перестала расти: запасы упали на прошлой неделе впервые с апреля, сообщает The Copper Journal, и на фоне почти заполненных складов в районе порта Нового Орлеана, основного узла поставок Comex, а также поступления ещё около 100 000 тонн африканской и южноамериканской меди в сентябре‑октябре, в США скоро исчерпаются возможности для приёма дополнительного объёма.
Не все участники рынка уверены в продолжении ралли. «Я думаю, что здесь цена немного завышена. Если она поднимется ещё выше, многие производители в Китае начнут продавать, потому что не уверены, что цена останется такой высокой», — сказал Reuters Роберт Монтефуско из брокера Sucden Financial. Майк МакГлоун из Bloomberg Intelligence на прошлой неделе предупредил, что более широкая коррекция рынка может привести к снижению цены на медь на 20–30%.
Трейдеры также ожидают встречи президента США Дональда Трампа и президента Китая Си Цзиньпина позднее на этой неделе в поисках сигналов о торговых отношениях и состоянии двух крупнейших экономик мира. Повышение Федеральной резервной системой ставки на четверть пункта на прошлой неделе — первое с 2023 года — и перспектива дальнейших корректировок остаются главным сдерживающим фактором для промышленных металлов.
Горнодобывающие компании в среднем компенсировали часть сентябрьских потерь, при этом акции производителей меди росли вместе с металлом во вторник, продолжив недельный подъём, частично нивелировавший распродажу после пика 10 сентября.
Акции Freeport‑McMoRan, крупнейшего из котируемых производителей меди, к вечеру в Нью‑Йорке выросли на 1,8% до $73,48, оценив компанию в $105,5 млрд, а её убыток за сентябрь сократился до 3%. По данным Sprott Asset Management, проблемы на месторождении Grasberg в Индонезии и сокращение добычи Ivanhoe Mines на месторождении Камоа‑Какула в Конго уменьшили ожидаемые мировые поставки примерно на 600 000 тонн в этом году и могут привести к падению добычи меди в 2026 году впервые с 2017 года.
Southern Copper добавила 1,8% и оценивается в $170,2 млрд, обойдя Rio Tinto с капитализацией $164,3 млрд после того, как акции последней снизились на 0,5%; акции Southern Copper выросли на 6,5% за неделю, но остаются на 3,5% ниже за месяц.
Акции First Quantum Minerals в Торонто прибавили 3,1% до оценки $27,5 млрд, увеличив недельный рост до более чем 11% — лучший результат среди крупных производителей меди — после получения британского патента на систему транспортировки с помощью тележки. Акции Lundin Mining выросли на 2,6% до капитализации $21,6 млрд (+10,5% за неделю), а Ivanhoe Mines поднялась на 2,7% до оценки $12,9 млрд.
Teck Resources прибавила 1,2% на Нью‑Йоркской бирже, оценив компанию из Ванкувера в $33,2 млрд в ожидании одобрения Китая по слиянию с Anglo American стоимостью $53 млрд; это добавило 1,3% к торгам в США. Glencore, владеющая 44% в Collahuasi, остаётся между объединённой группой и ожидаемой синергией по меди в $1,4 млрд в год от интеграции рудника с Quebrada Blanca Teck.
Antofagasta прибавила 2,8% на внебиржевых торгах в Нью‑Йорке до оценки $51,1 млрд, что на 8% больше, чем на прошлой неделе, несмотря на понижение прогноза на 2026 год после зимних штормов в Чили; польская KGHM выросла на 2%.
Крупные диверсифицированные компании отставали: акции Glencore в США упали на 0,7%, оценив швейцарскую компанию в $84,5 млрд, и её капитализация за месяц снизилась на 10% на фоне последствий сделок с трейдером железной руды Radiant World; BHP прибавила 0,4%, оценившись в $220,9 млрд, но остаётся на 8% ниже в сентябре после падения добычи на её шахте Эскондида в Чили на 22% в июле.
Медь на Comex выросла на 21% в 2026 году и находится менее чем в 1% от своего рекордного уровня.
Стоимость 50 крупнейших горнодобывающих компаний увеличилась на $357 млрд после стремительного ралли в августе.
(По данным Reuters и Bloomberg)


Добавить комментарий