 20:25
Медь отступила от трёхнедельного максимума в среду после публикации данных по инфляции в США, которые вновь подняли вопрос о возможном повышении ставки Федеральной резервной системой в этом месяце. Одновременно слухи о предварительной сделке, призванной предотвратить забастовку на крупнейшем в мире руднике BHP Escondida, снизили часть ценовой премии.
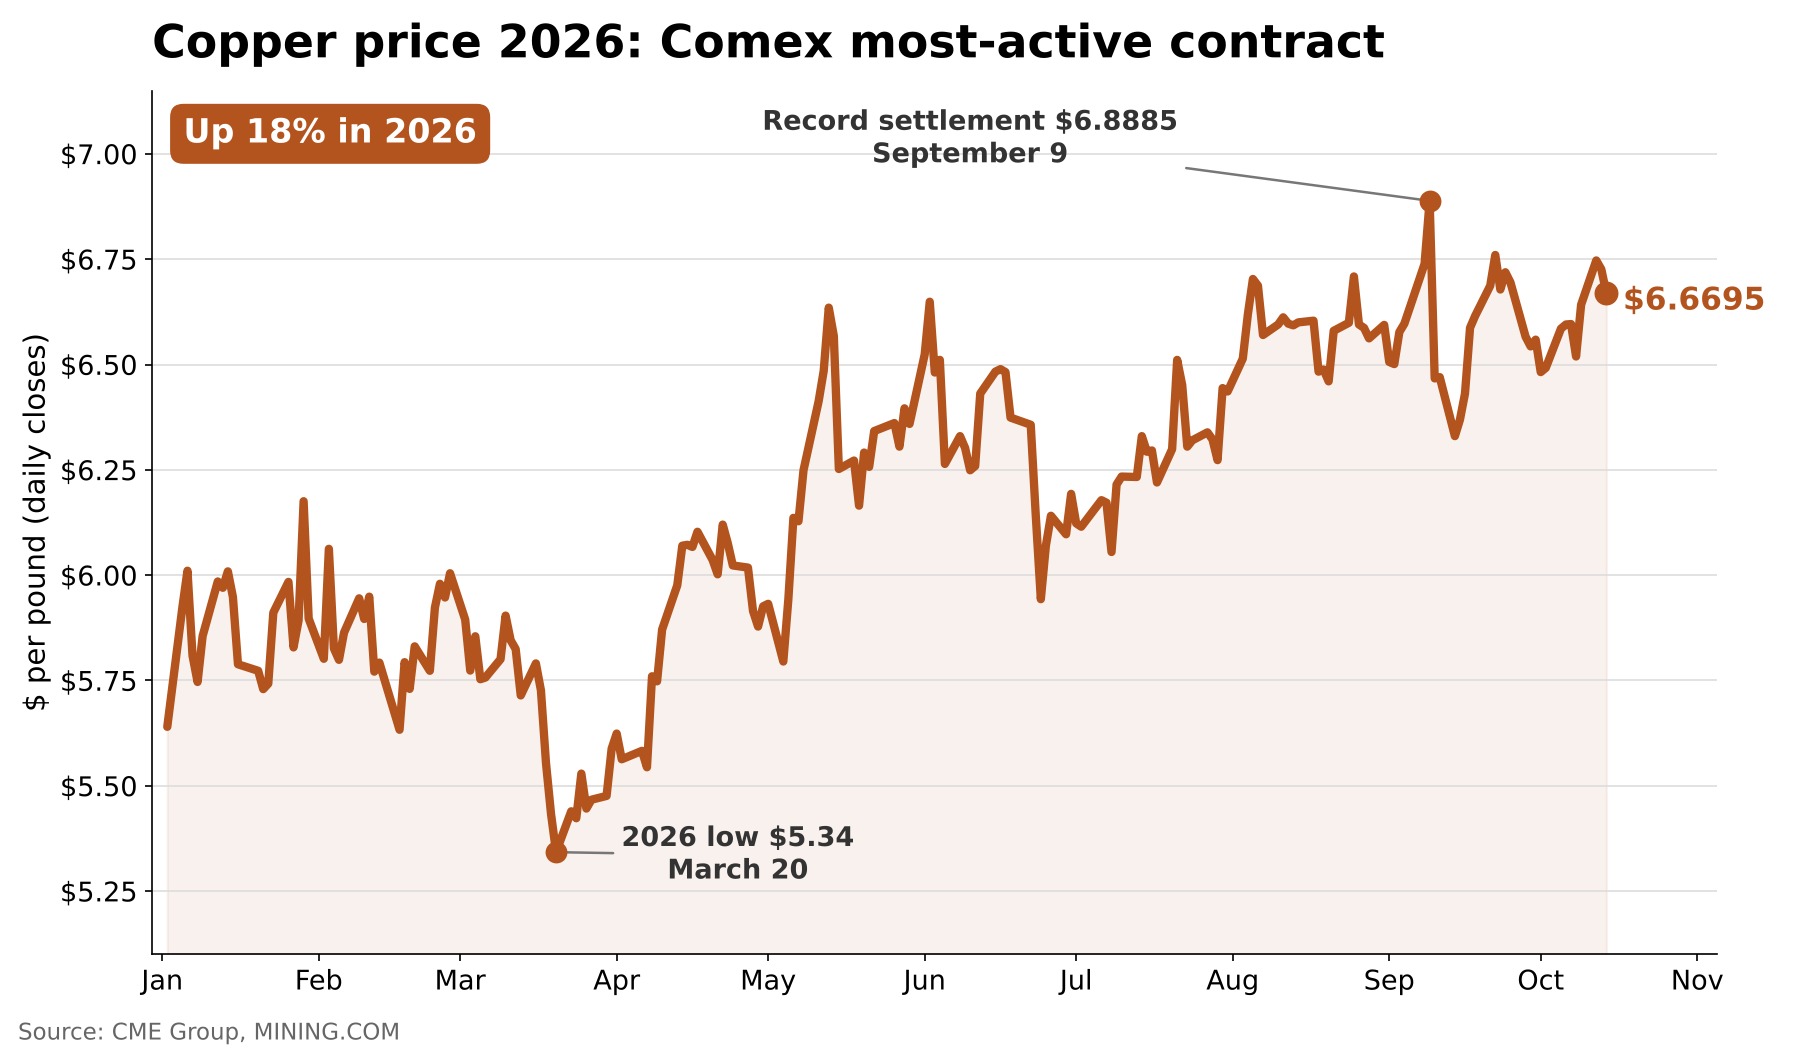
На Comex декабрьская медь торговалась по $6,6695 за фунт (около $14 704 за тонну) в утренние часы в Нью-Йорке, опустившись на 0,8% после внутридневного максимума $6,7890. Рекордный расчёт для самого активного контракта в $6,89 был зафиксирован 9 сентября, за день до сообщения о том, что тарифный план Белого дома застопорился и цена упала более чем на 5%.
В Лондоне трёхмесячные цены на медь поднимались до $14 700 за тонну — максимума с 23 сентября — затем опустились до $14 532 к полудню. Наличная медь торговалась рекордно: $14 822 в понедельник и $14 741 во вторник, при этом запасы на LME снижались седьмую сессию подряд до 229 650 тонн.
Потребительские цены в США ускорились в сентябре в основном из‑за подорожания бензина, а инструмент FedWatch от CME оценивает вероятность повышения ставки на четверть процента на заседании ФРС в конце октября примерно в 44% — вдвое выше, чем днём ранее, сообщает Reuters. Президент ФРС Нью‑Йорка Джон Уильямс заявил, что по‑прежнему ожидает ещё одного повышения в этом году.
Два источника сообщили Reuters, что профсоюз и руководство Escondida достигли предварительного соглашения, по которому члены возвращались к голосованию в среду утром; лидер профсоюза сообщил Bloomberg, что сделка «практически заключена». Профсоюзы на руднике Centinela в Антофагасте возобновили переговоры во вторник после недельного перерыва, тогда как карьер El Teniente компании Codelco остаётся закрытым после смертельного оползня.
Рост цен на медь в 2026 году заставил аналитиков второй раз за три месяца повысить прогнозы, и поскольку средняя цена металла в этом году составляет $13 471 за тонну, поправки на 2026 год в основном приводят ожидания в соответствие с текущей динамикой.
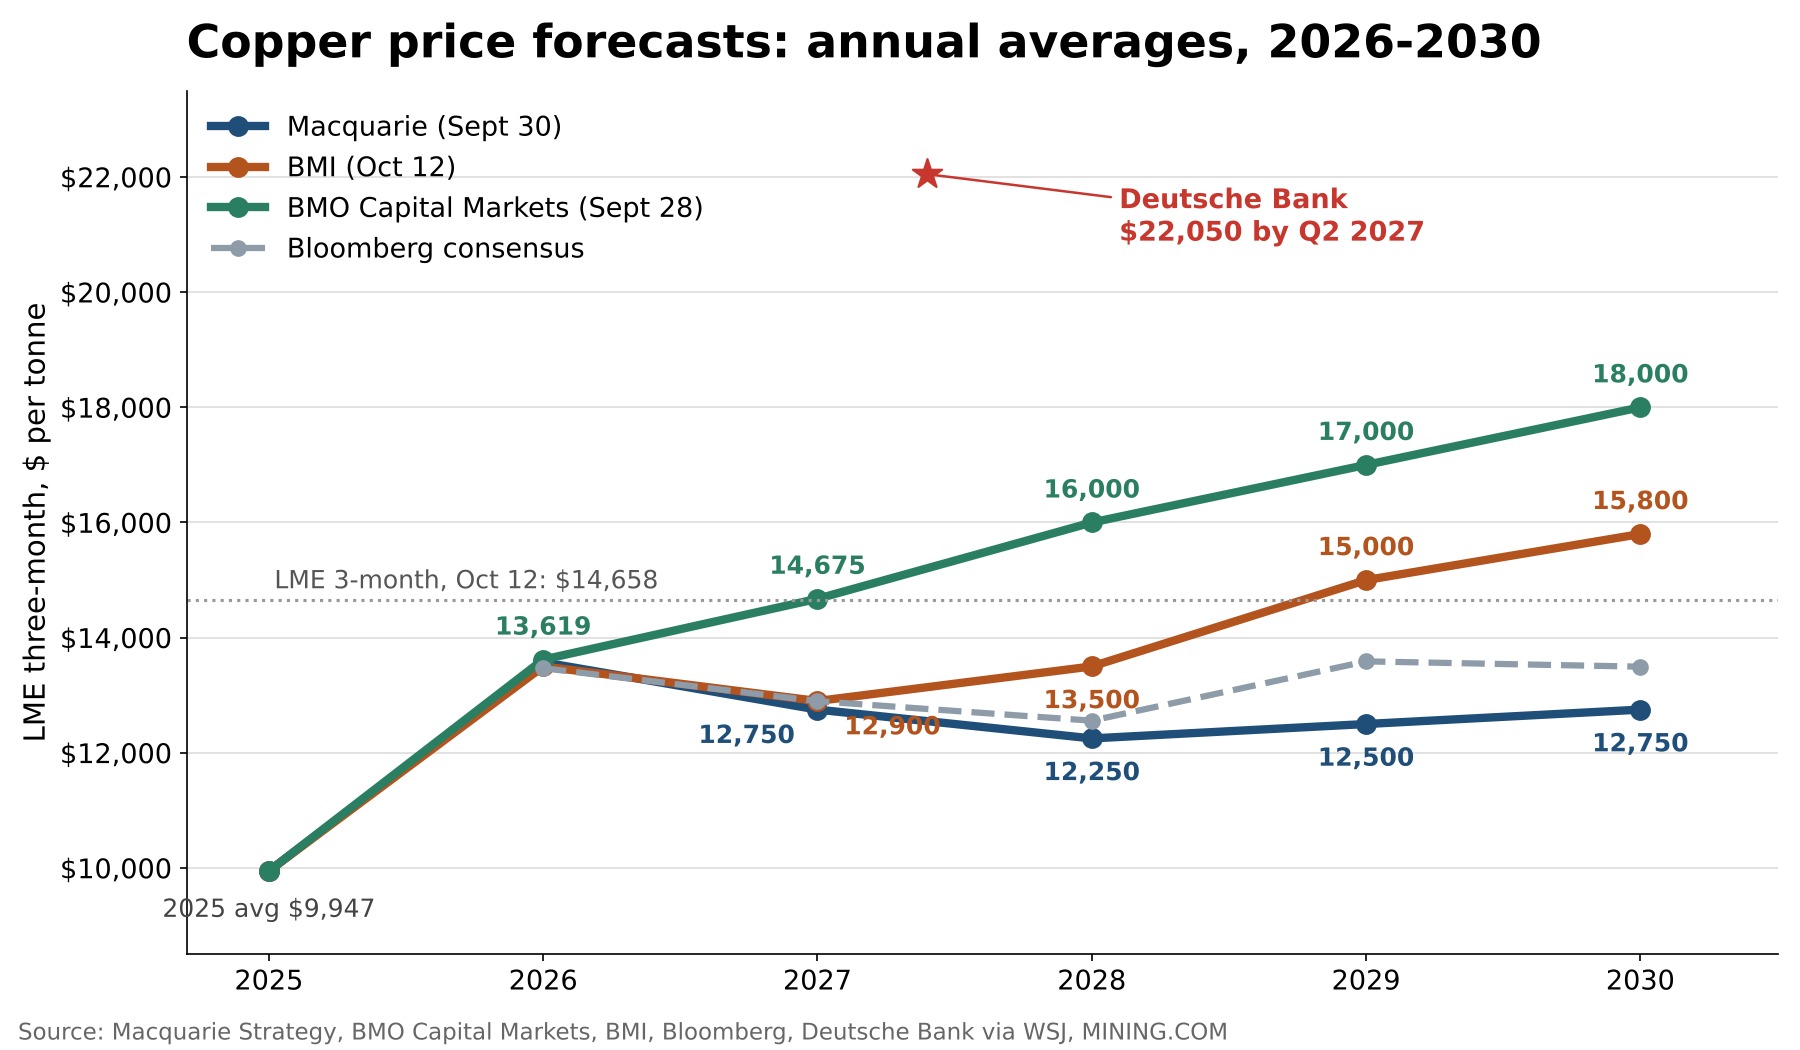
Macquarie называет среднюю цену меди в этом году $13 573, BMO Capital Markets — $13 619, а BMI (подразделение Fitch Solutions) — $13 500, по сравнению с $12 700 в июле. Различия в прогнозах на последующие годы в большей степени зависят от того, какую часть из 1,5–2 млн тонн меди, которые сейчас находятся в США, аналитики считают излишком.
«Большая медная игра»
Macquarie, который в июле охарактеризовал ралли как «опережающее реальность», повысил свой средний прогноз на 2027 год на 14% до $12 750 за тонну и сдвинул период с минимумом до $12 000 в четвёртом квартале следующего года (ранее — $11 000 в квартале). Его долгосрочная цена выросла до $10 500 за тонну в ценах 2025 года.
«Цены отошли от фундаментальных показателей и могут двигаться выше или ниже в зависимости от исхода по Разделу 232», — пишут стратеги Macquarie в квартальном обзоре, глава которого, посвящённая меди, озаглавлена «Великая медная авантюра». Банк называет медь одним из предпочитаемых сырьевых активов на ближайшие шесть‑девять месяцев, отмечая при этом большую бинарность рисков.
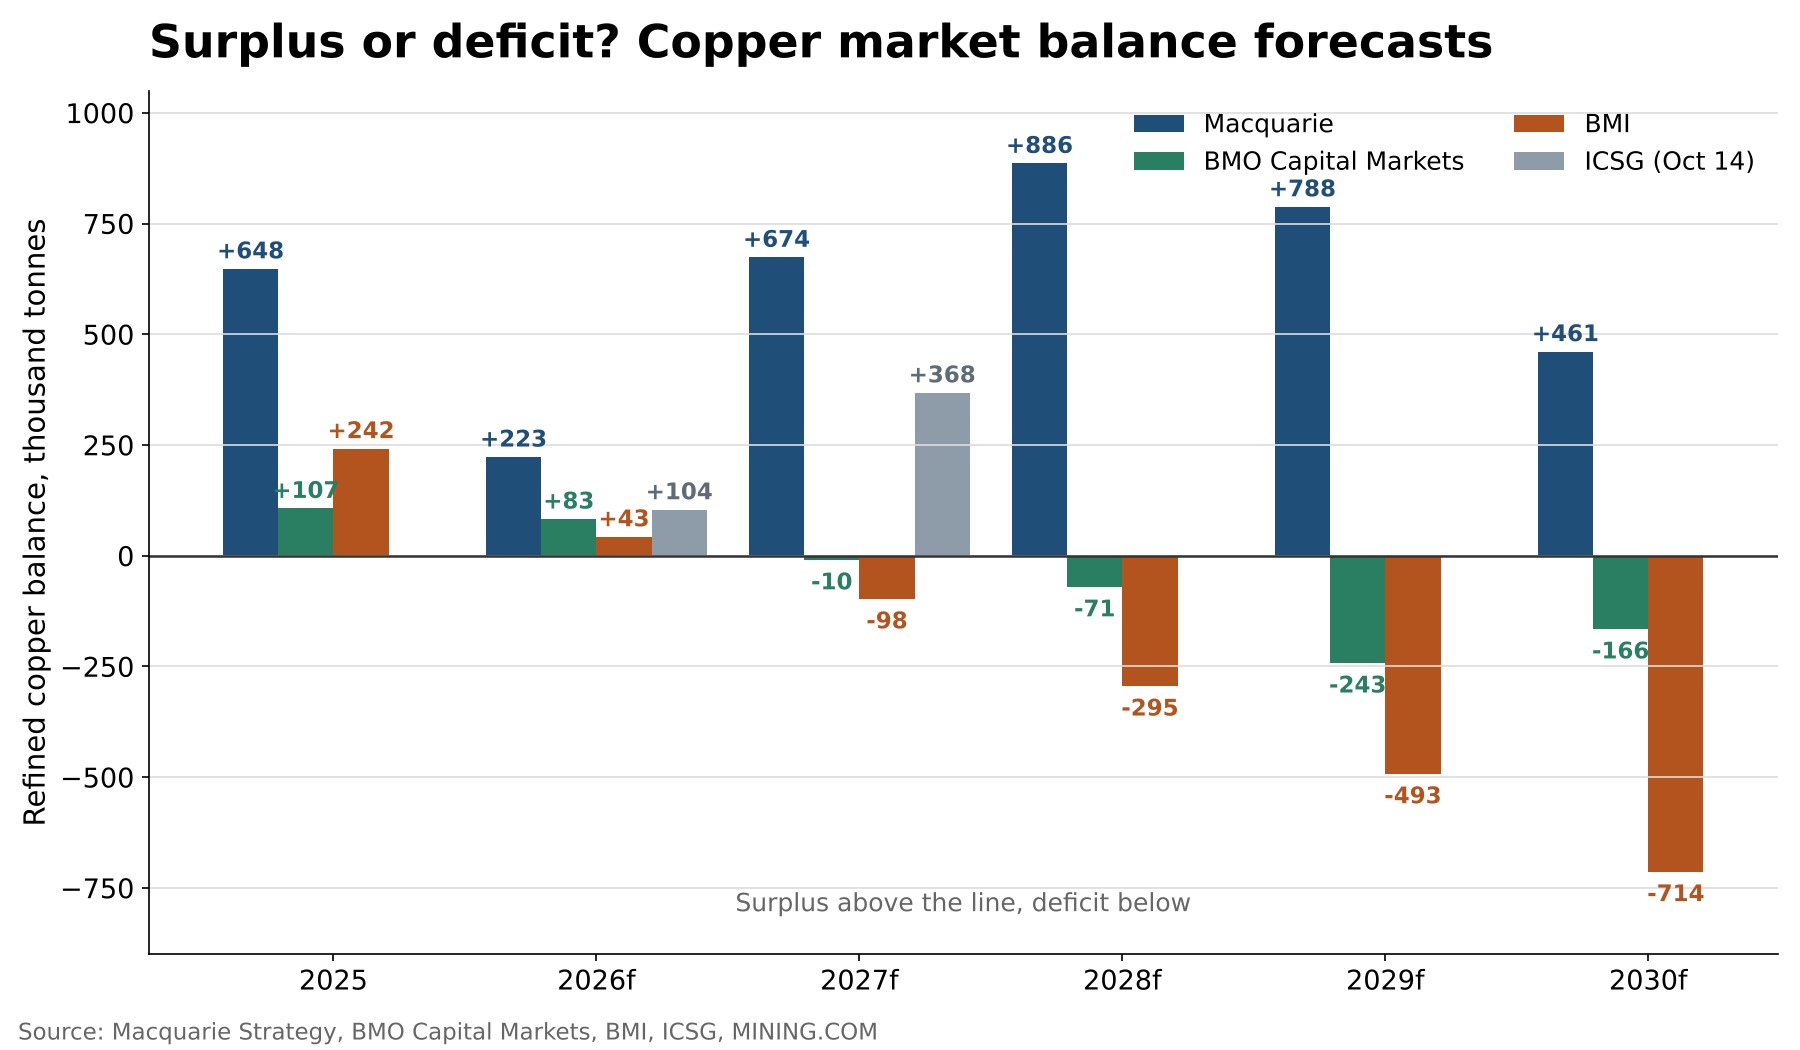
По расчётам Macquarie, фундаментальная картина предполагает профицит в 223 000 тонн в этом году с учётом скидки на сбои в 531 000 тонн, а с 2027 года — среднегодовые излишки свыше 700 000 тонн, поскольку запасы полезных ископаемых вырастут на 4,9% в следующем году и на 4,3% в 2028 году. В выводе учитывается наращивание производства на рудниках Collahuasi, Grasberg, Kamoa‑Kakula и Centinela, запуск Tia Maria и полное восстановление Cobre Panama с середины 2027 года.
По его оценке, мировой спрос замедлится до 1,5% в 2027 году; в Китае роста не ожидается — потребление меди в строительстве сокращается на 9% в год, а производители кондиционеров вновь рассматривают переход на алюминий. В остальных странах спрос, по его подсчётам, снизится на 168 000 тонн. Macquarie предупреждает, что настроение рынка не изменится, пока запасы на LME и в Шанхае не начнут снова расти — либо быстро в результате решения по тарифам, либо постепенно по мере накопления прогнозируемого профицита. Тогда цена LME будет следовать за этим, арбитраж перевернётся, и излишки из США вновь появятся на складах LME в США и Азии.
Объявление тарифа за шесть‑восемь недель до его введения приведёт к тому, что последняя волна металла попадёт в США и оставит остальной мир «очень напряжённым», в то время как официальная шестимесячная отсрочка ликвидирует спред, как это происходило с платиной и палладием после критического решения по минералам.
Растут ожидания, что в любое решение может быть включён запрет на экспорт металлолома; немедленный запрет вывел бы с мирового рынка около 600 000 тонн содержащейся меди в год.
«Рынок неправильно оценил запасы в США?»
BMO Capital Markets занимает принципиально иную позицию. Его квартальные прогнозы, опубликованные за два дня до материала Macquarie, повышают долгосрочную цену меди на 47% до $16 000 за тонну в реальном выражении (или до $18 000 номинально) к 2030 году, с $14 675 в 2027 году и $16 000 в 2028 году; по долгосрочному показателю BMO оценивает себя на 46% выше консенсуса. Его сбалансировка рынка практически нейтральна: профицит 83 000 тонн в этом году, затем небольшой дефицит с 2027 года.
Аргумент BMO сводится к трактовке американских запасов — банк оценивает их примерно в 2 млн тонн (что эквивалентно примерно году американского потребления). С момента начала тарифной торговли импорт рафинированной меди в Китай был ниже тренда, а экспорт выше тренда, в сумме дав отклонение около 1,6 млн тонн «в чистом выражении», что BMO интерпретирует как целенаправленное сокращение стратегических резервов Китаем, тогда как Вашингтон их наращивал.
«Ориентирно $14 500–15 000/т фундаментально поддерживается», — отмечает банк. По его мнению, если бы Китай одновременно с США претендовал на металл, «сегодняшние цены на медь были бы гораздо выше», и в какой‑то момент Пекин захотел бы пополнить свои запасы.
BMO ожидает, что решение по тарифам не будет принято до промежуточных выборов в США в ноябре, что может затормозить рынок и сузить спред Comex‑LME. Однако инвесторы, с которыми общается банк, склонны считать, что американские запасы «могут просто оставаться на месте в течение многих лет».
Растущая зависимость от лома — ещё один фактор: производство вторичной меди в Китае в этом году вырастет до 3,3 млн тонн с 2,8 млн тонн годом ранее; лом является маржинальным источником и выходит на рынок только при более высоких ценах.
BMI занимает промежуточную позицию. Компания по‑прежнему считает, что недавний рост цен «вышел за рамки того, что можно было бы объяснить одними фундаментальными факторами». По её оценке, в этом году рынок имеет профицит в 43 000 тонн, но BMI снизила прогноз роста поставок с шахт на 2026 год до 1,1% с 2,4%, при этом добыча в Чили сократилась на 4%. BMI ожидает, что с 2027 года дефицит будет нарастать и достигнет 1,7 млн тонн к 2035 году из‑за роста спроса на сети, электромобили и дата‑центры на 3–4% в год.
Прогноз BMI на 2027 год — $12 900 за тонну; в 2029 году — $15 000, а в 2035 году — $17 000. Международная группа по изучению меди на этой неделе увеличила оценку профицита 2026 года до 104 000 тонн и сохранила профицит 2027 года на уровне 368 000 тонн.
Арбитр исчез, металл — нет
Спотовый спред, который формировал американские запасы, практически исчез. Октябрьская медь на Comex по $6,62 за фунт торгуется ниже наличной цены LME: при цене $14 741 во вторник она эквивалентна $6,69 за фунт. Джон Гросс из The Copper Journal подсчитал, что средняя месячная премия с начала месяца упала до 85 пунктов в пользу LME против премии Comex в 17 центов в июне.
Aurubis, крупнейший производитель меди в Европе, предложил клиентам рекордную премию $347 за тонну при поставках в 2027 году, что на 10% выше уровня этого года, сообщает Benchmark Minerals; представитель компании сказал Bloomberg, что «много материала было перемещено в США, оставив склады пустыми».
По дальнейшей кривой премия сохраняется. Декабрьская цена Comex — $14 704 за тонну — примерно на $170 выше трёхмесячного контракта LME, что Macquarie интерпретировал в конце сентября как оценку рынком вероятности 15%-ной пошлины на уровне 10% (в арифметике среды — около 8%).
Это слишком мало, чтобы оправдать перекидывание новых поставок через Атлантику, но достаточно, чтобы удержать уже размещённый металл до тех пор, пока кривая Comex платит трейдерам за его хранение. Тонны, которые всё ещё прибывают, — это грузы, зарезервированные несколько месяцев назад: запасы Comex увеличились ещё на 6 500 тонн на прошлой неделе до 713 000 тонн, и до октября ожидаются поставки около 100 000 тонн меди из Африки и Южной Америки.
Deutsche Bank идёт дальше всех в аргументации об аккумулировании запасов. Дэниел Гали, новый глава исследований по металлам в банке, рассказал Wall Street Journal, что учитывая наращивание Китаем стратегических резервов и угрозу тарифов, «металл тянется в американские склады», и к концу года на эти две страны вместе может приходиться до 71% мировых поставок. На таком пути медь «просто не будет доступна» для пользователей в других регионах к концу 2028 года; этого исхода можно избежать только ценами, достаточными для широкого замещения алюминием.
Он прогнозирует цену около $10 за фунт во втором квартале 2027 года, или $22 050 за тонну — почти на 50% выше текущего уровня. По его словам, даже решение против тарифов не обязательно освободит металл, потому что у LME есть склады в США, и медь может просто перемещаться внутри американской системы, не покидая страну.
Индикатор валовой премии показывает, что в сентябре премия меди к алюминию достигла рекордных $5,08 за фунт, более чем вдвое превысив минимум июля 2022 года. «Очевидно, что этот рост премии не может продолжаться бесконечно, но кто из нас скажет, что это уже вершина?» — пишет аналитик. По его данным, Китай потреблял 58,9% мировой рафинированной меди в прошлом году по сравнению с 12,4% в 2000 году: «в корзине Китая слишком много медных яиц». Доля отдельных компаний в производстве составляла 3,3% и у Teck Resources — 2,9%, но год в целом оказался благоприятным. В 2026 году акции Southern Copper выросли на 44,1%, увеличив её рыночную стоимость до $169 млрд; акции Glencore прибавили 38,6%, BHP — 38,0%, Freeport — 37,4% при оценке в $100 млрд. Teck вырос на 36,1%, Anglo American — на 29,2%. Lundin имеет 13,0%, Antofagasta — 7,5% (при бастующей Centinela), First Quantum — 3,0%.
RBC Capital Markets посчитала, что североамериканские производители меди с отношением чистой стоимости активов к стоимости меди в 1,0 подразумевают цену меди в $5,03 за фунт, от $5,98 для Freeport до $3,96 для Ivanhoe Mines при фьючерсной цене около $6,70; группа торгуется по мультипликатору 0,9 от стоимости чистых активов — в пределах средних значений за последние 10 лет.
Медь на Comex выросла более чем на 18% в 2026 году.
50 крупнейших горнодобывающих компаний пострадают на $264 млрд из‑за сворачивания торговли золотом и падения акций литиевых компаний.


Добавить комментарий