 15:00
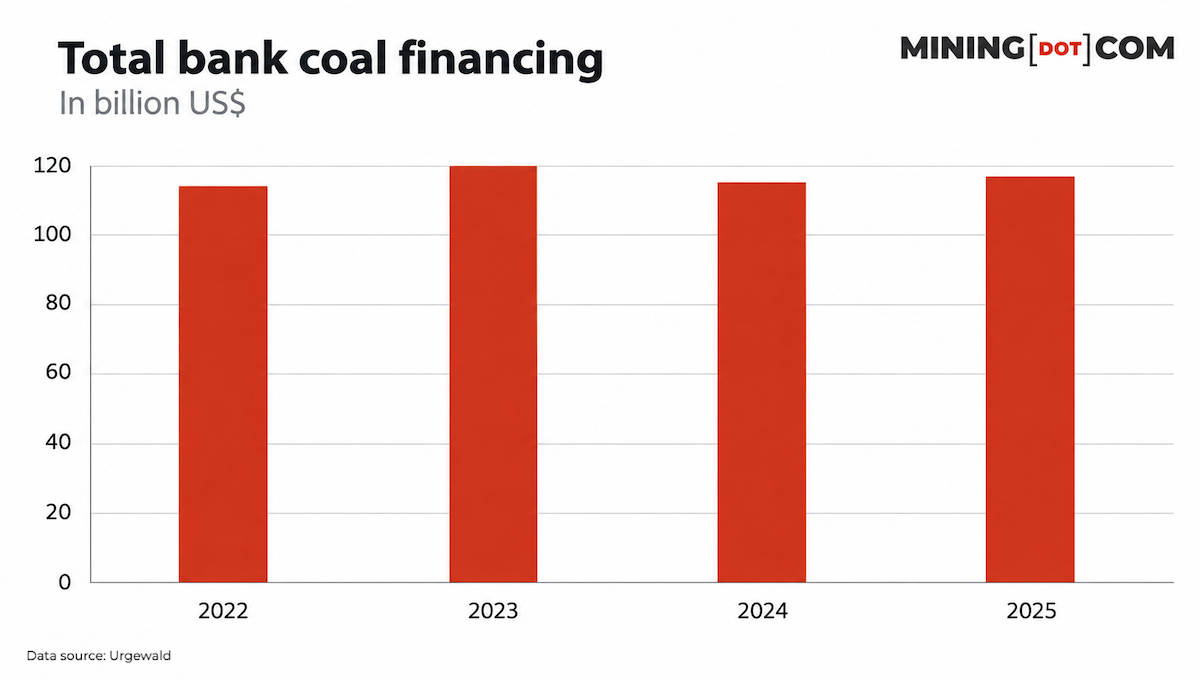
Согласно новому исследованию немецкой некоммерческой организации Urgewald, после климатического саммита COP26 в 2021 году глобальные банки продолжили финансировать уголь примерно на уровне $117 млрд в год, несмотря на значительные сокращения со стороны европейских кредиторов и ряда азиатских банков. 62% от этой суммы, или $289 млрд, приходится на китайских кредиторов; за ними следуют банки США (14%) и японские кредиторы (6%).
«Финансирование угля не исчезает — оно перерасполагается в сторону банков и рынков, где угольная политика либо отсутствует, либо слаба», — заявила директор Urgewald Хеффа Шюкинг. Банки с более жёсткими ограничениями на уголь в целом снизили свои риски, тогда как рост финансирования со стороны Китая, США и некоторых азиатских рынков компенсировал это сокращение.
Банки со штаб‑квартирами в ЕС сократили ежегодное финансирование угля на 46% — до $2,6 млрд в 2025 году с $4,8 млрд в 2022 году — при этом большинство крупных европейских кредиторов, имевших значительные риски в начале периода, уменьшили поддержку угольного сектора.
В противоположность общей тенденции британские банки увеличили финансирование угля на 17%. Barclays за четыре года предоставил $5,7 млрд — это наибольший объём среди европейских банков; его годовое финансирование выросло на 34% до $1,6 млрд. HSBC более чем удвоил годовое финансирование — до $414 млн.
NatWest сократил поддержку угольного сектора вдвое после обещания поэтапно прекратить кредитование угля в Великобритании к 2024 году и глобально к 2030 году.
На некоторых азиатских банковских рынках также наблюдался резкий спад: малайзийские банки сократили финансирование угля на 88% — до $92 млн в 2025 году — после введения ограничений четырьмя крупнейшими кредиторами страны в 2020–2022 годах. Поддержка со стороны тайских банков упала на 74%, а тайваньские банки сократили финансирование на 53%.
Индийские кредиторы уменьшили финансирование угля на 19% — до $2,8 млрд — несмотря на то, что у страны остаётся второй по величине в мире портфель новых угольных проектов. Urgewald отмечает, что за последние два года Индия добавила 88 ГВт солнечной и ветровой мощности по сравнению с 14 ГВт новых угольных мощностей.
Изменения в финансировании
Спад в Японии оказался непоследовательным: финансирование угля сократилось до $5,9 млрд в 2024 году с $8,7 млрд двумя годами ранее, а в 2025 году вновь выросло до $6,8 млрд.
На долю Mizuho Financial Group, Mitsubishi UFJ Financial Group и Sumitomo Mitsui Financial Group пришлось 80% японского финансирования угля за четырёхлетний период, тогда как многие более мелкие японские банки сократили свои риски.
По данным отчёта, банки и инвесторы вложили $52 млрд в уголь в период 2022–2024 годов.
Китай оставался крупнейшим источником банковского финансирования угля: годовая поддержка выросла на 8% — до $75 млрд в 2025 году с $69 млрд в 2022 году. Urgewald подчёркивает, что почти всё это финансирование было направлено на отечественные компании.
Среди китайских кредиторов лидером стал CITIC с $38 млрд финансирования за рассматриваемый период; за ним следуют China Merchants Bank с $22 млрд и Industrial Bank Company с $18 млрд.
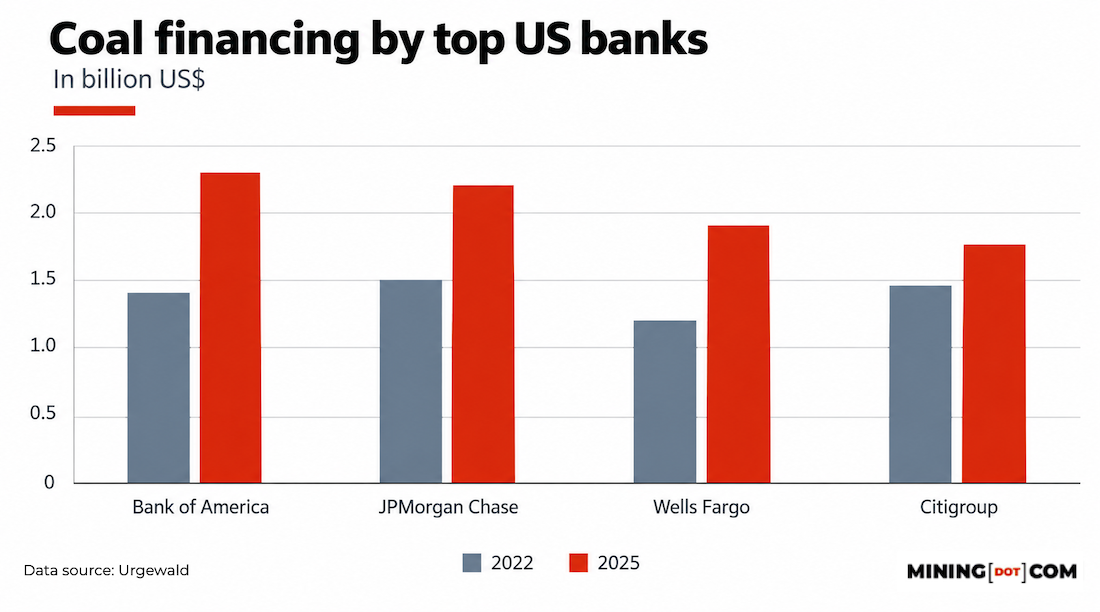
Американские банки увеличили ежегодное финансирование угля на 23% — до $16,7 млрд с $13,6 млрд. Bank of America нарастил объём финансирования на 62% — до $2,3 млрд; JPMorgan Chase увеличил поддержку на 45% — до $2,2 млрд; Wells Fargo зафиксировал рост на 59% — до $1,9 млрд.
Индонезия показала рост финансирования на 64% — до $2,3 млрд — поскольку отечественные банки восполнили потребности угольного сектора, от которого международные кредиторы всё чаще отворачиваются в пользу ограничительной политики.
Южнокорейские банки продемонстрировали наибольший процентный рост среди рынков, отмеченных Urgewald, более чем удвоив финансирование до $1,75 млрд в 2025 году с $830 млн в 2022 году. Значительную часть роста обеспечила государственная энергетическая компания KEPCO, которая по‑прежнему в высокой степени зависит от угля и природного газа.
Urgewald считает, что эти изменения показывают: политика банков в отношении угля всё больше определяется теми рынками и институтами, где финансирование остаётся доступным — одни игроки отступают, другие — расширяются.
Группа призывает инвесторов и регуляторов фокусироваться на тех кредиторах, чья доля угля продолжает расти, а не ограничиваться анализом устойчивого на первый взгляд глобального баланса по отраслям.


Добавить комментарий