 17:26
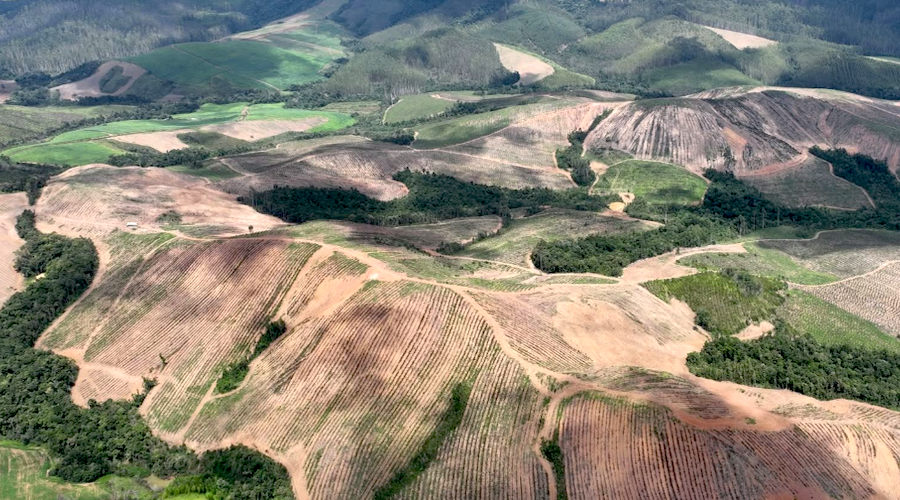
По данным GEM Mining Consulting, амбициозные планы инвестиций в медь в Андах могут не обеспечить ожидаемого правительствами роста производства, если горнодобывающие компании не преодолеют финансовые, инфраструктурные и операционные узкие места.
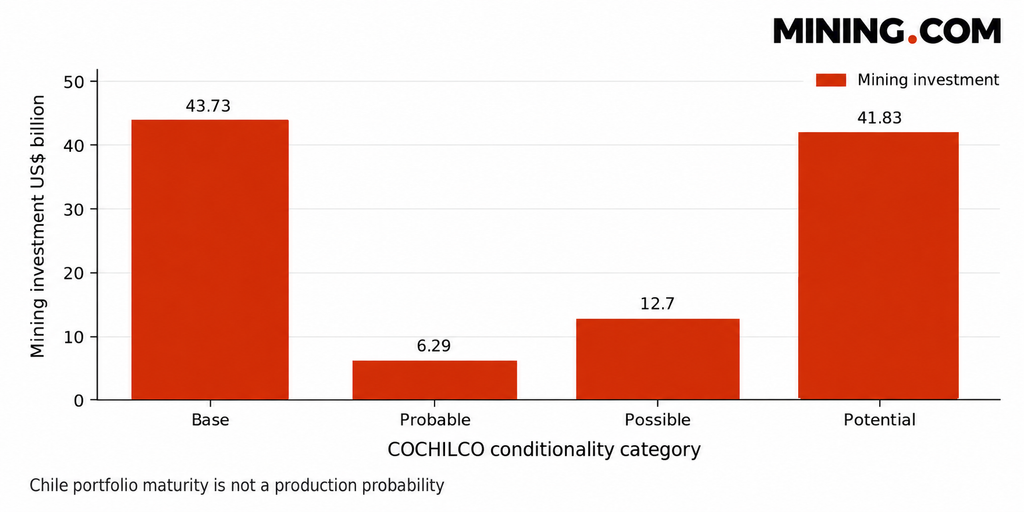
Горнодобывающий портфель Перу на 2026 год включает 66 проектов на сумму около 64,1 миллиарда долларов, в то время как инвестиционный портфель Чили на 2025–2034 годы оценивается в 104,5 миллиарда долларов. Аргентина также может получить выгоду от финансирования Экспортно-импортного банка США, предназначенного для мобилизации до 7 миллиардов долларов до 2027 года.
«Медь, объявленная в 2026 году, не поставляется», — говорится в отчете GEM, указывая, что обещанные инвестиции и прогнозы производства не дают достаточной уверенности в том, сколько металла фактически дойдет до потребителей.
Предупреждение прозвучало на фоне оценки Международного энергетического агентства: её базовый сценарий указывает на дефицит примерно в 25% от прогнозируемого первичного предложения меди к 2035 году; при этом оценка учитывает вторичные поставки и потери при переработке, что подчёркивает важность ввода в эксплуатацию новых рудников.
Однако GEM предостерегает, что масштаб объявленных вложений может затмить принципиальную разницу между поддержанием существующих мощностей и созданием действительно дополнительного объёма производства.
Разрыв производства
Чили иллюстрирует проблему.
Большая часть её инвестиционного портфеля приходится на проекты на действующих месторождениях, направленные на поддержание текущего уровня добычи, замену исчерпывающихся мощностей или расширение существующих операций.
GEM приводит гипотетический пример рудника, который изначально производит 100 000 тонн в год: без дополнительных вложений добыча падает до 80 000 тонн к 2030 году, обычные расходы на поддержание удерживают объём на уровне 96 000 тонн, а расширение повышает выпуск до 126 000 тонн.
Хотя вариант расширения обеспечивает на 46 000 тонн больше по сравнению с отсутствием инвестиций, лишь 30 000 тонн являются реальным приростом сверх того, что дают обычные поддерживающие вложения.
Это различие имеет значение при оценке правительствами экономической эффективности регуляторных реформ, субсидий и инфраструктурных проектов.
Перу сталкивается с аналогичной задачей учёта, реализуя планы по увеличению годовой добычи меди примерно на один миллион тонн в течение пяти–шести лет.
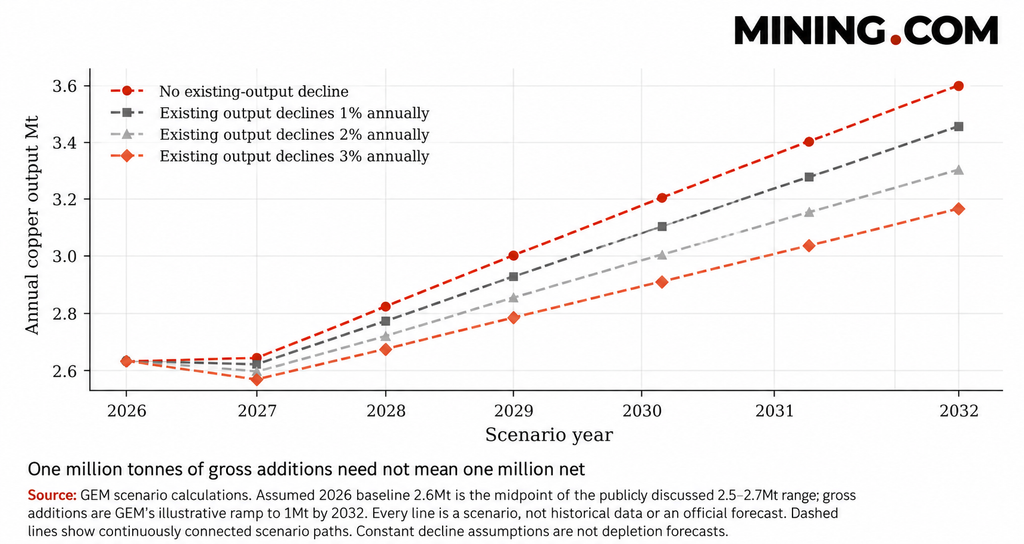
При ориентировочной отправной точке в 2,6 миллиона тонн GEM подсчитал, что валовый прирост в один миллион тонн к 2032 году поднял бы национальное производство до 3,6 миллиона тонн при условии, что действующие предприятия сохранят текущую производительность.
Однако ежегодное снижение добычи на 2% на существующих рудниках приведёт к тому, что прогнозируемый общий объём составит около 3,3 миллиона тонн — то есть чистый прирост составит лишь примерно 700 000 тонн. При годовом падении в 3% прирост сократится примерно до 570 000 тонн.
Эти расчёты являются сценариями, а не официальными прогнозами, но показывают, как истощение и операционные потери могут свести на нет выгоды от новых разработок.
Сроки реализации проектов — ещё одно препятствие. GEM различает Nueva Centinela как строящееся расширение, Tía María как новый катодный рудник с отчётами о ходе строительства и Vicuña как проект районного масштаба, всё ещё находящийся на стадии предварительной оценки.
Считать предполагаемые объёмы добычи одинаково достоверными означало бы завышать надёжность будущих оценок поставок.
Финансовые препятствия
Нормативные изменения могут ускорить развитие, однако GEM подчёркивает, что устранение административных барьеров не обязательно сократит время до коммерческого производства.
Например, предлагаемая в Перу отмена 27 процедур должна устранить задержки на критическом пути развития проектов, чтобы дать измеримый эффект.
В одном гипотетическом сценарии одних лишь сокращённых юридических процедур недостаточно, если подключения к инженерным сетям остаются ограничивающим фактором; скоординированные улучшения в нескольких областях дают более заметный эффект.
Экономика инфраструктуры создаёт дополнительные сложности, особенно для проектов, зависящих от общих энергетических, транспортных и экспортных объектов.
GEM оценивает, что система общей инфраструктуры с тремя пользователями может сэкономить 40,56 миллиона долларов в год по сравнению с отдельными объектами в предполагаемых условиях эксплуатации.
Если работать будут лишь два пользователя, их совокупные затраты на автономную инфраструктуру составят 152,22 миллиона долларов в год по сравнению с 187,78 миллиона долларов для неизменённой общей системы.
Анализ показывает, что общая инфраструктура не является автоматически самым дешёвым вариантом, особенно когда графики проектов не совпадают или предполагаемые участники не могут продвигаться одновременно.
Предлагаемая Аргентиной система финансирования может помочь разблокировать инвестиции, но GEM отмечает, что это не является утверждённым кредитом для горнодобывающей отрасли и не представляет собой специального распределения меди: отдельным проектам по‑прежнему требуется привлекать финансирование, согласовывать условия закупок и коммерческие соглашения.
Наличие рабочей силы добавляет ещё одно ограничение: прогноз CCM‑Eleva для Чили указывает на потребность почти в 37 000 новых работников до 2034 года, отражая и замену кадров, и спрос, вызванный инвестициями.
Эта оценка характерна для Чили и не обязательно показывает дефицит по всем Андам, тем не менее GEM считает, что квалифицированный персонал, опыт ввода в эксплуатацию и доступность оборудования необходимы для превращения установленных мощностей в устойчивое производство.
Серьёзное испытание: МЭА предупреждает, что перспективы поставок меди «значительно ухудшились».
Для горнодобывающих компаний и политиков главный вывод отчёта в том, что успех следует измерять надёжными базовыми производственными показателями, а не громкими объявлениями о суммах инвестиций.
GEM рекомендует оценивать проекты по документально подтверждённым этапам, реальным финансовым обязательствам и доказательствам коммерчески приемлемых результатов — это поможет определить, какие разработки заслуживают дальнейших инвестиций, а какие всё ещё сталкиваются с барьерами, способными отсрочить или не позволить выйти на производство.


Добавить комментарий