 19:25
По оценке GEM Mining Consulting, энергетический переход к 2035 году столкнется с дефицитом критически важных полезных ископаемых, вызванным не только ограничениями добычи, но и узкими местами в переработке и ненадежными прогнозами проектной реализации. Консультанты из Сантьяго (Чили) предупреждают, что эти факторы угрожают цепочкам поставок и могут существенно сократить доступный для промышленности материал.
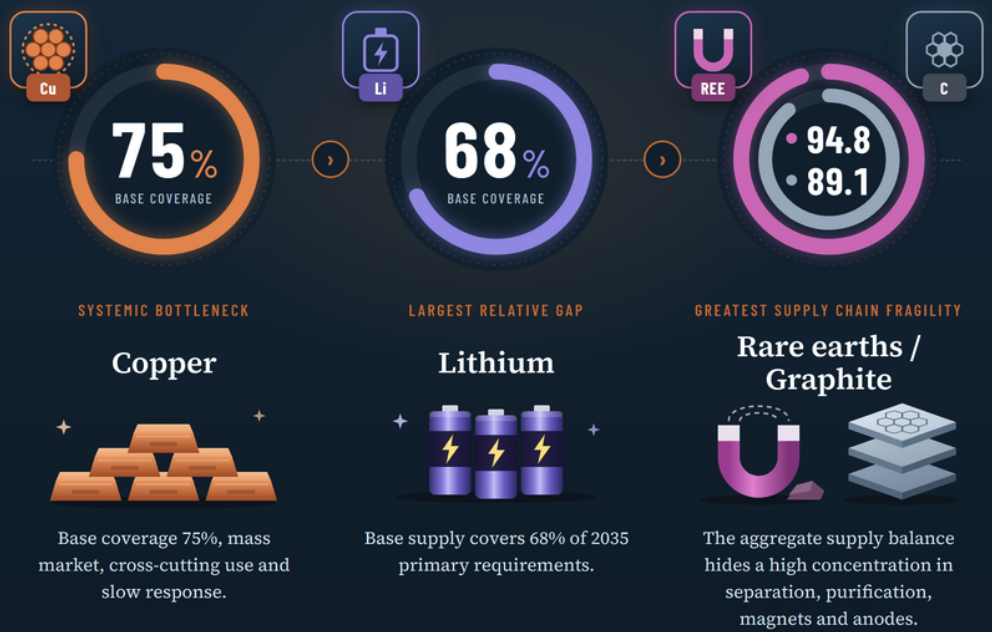
По моделям GEM прогнозируемые поставки в 2035 году покроют лишь 68% мирового спроса на литий, 74% по кобальту и 75% по меди. При этом графит и редкоземельные элементы, по оценкам компании, в сумме выглядят более сбалансированными по объемам, но подвержены повышенным рискам из‑за высокой концентрации перерабатывающих мощностей в Китае.
«Запасы становятся стратегически значимыми только тогда, когда их можно финансировать, разрешать, извлекать, обрабатывать, квалифицировать и доставлять через устойчивую цепочку поставок», — отмечают авторы отчёта.
GEM указывает, что традиционный подход к оценке минеральной безопасности — простое сравнение заявленных добычных мощностей с прогнозируемым спросом — даёт вводящую в заблуждение картину. Объявленные цифры могут значительно переоценивать реальное количество материала, доступного производителям, поскольку проекты часто сталкиваются с задержками при получении разрешений и финансирования, проблемами на этапе наращивания мощности, металлургическими потерями и сложностями с соответствием требованиям конечных потребителей.
По индексу дефицита литий оказался наиболее ограниченным — 80 баллов из 100; кобальт получил 65 баллов, а медь — 62.
Однако при учёте уязвимости цепочки поставок картина меняется: редкоземельные магниты получили по индексу хрупкости 95 баллов из 100, графит для аккумуляторов — 89 баллов, хотя прогнозируемые поставки по ним в 2035 году составляют, соответственно, 107% и 96% ожидаемого спроса.
Кобальт получил 78 баллов по индексу хрупкости, никель — 66 баллов, что объясняется сосредоточенностью переработки в Индонезии и Китае. Медь, несмотря на предстоящий физический дефицит, имеет относительно низкий показатель уязвимости — 36 баллов.
По мнению GEM, это различие означает: самый крупный дефицит добычи не обязательно совпадает с наибольшей стратегической уязвимостью. Для лития, кобальта и меди приоритетом должна стать вводимая в эксплуатацию проверенных и надёжных рудников; для графита и редкоземельных материалов — диверсификация очистки и переработки за пределами стран‑доминирующих производителей.
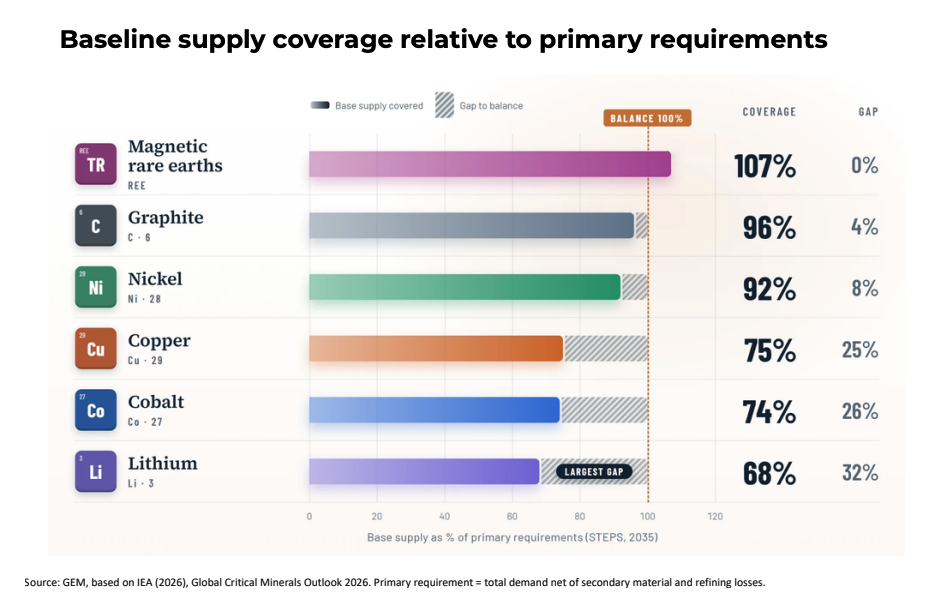
На примере редкоземельных элементов GEM подчёркивает проблему: по оценке аналитиков, поставки диверсифицированных магнитов за пределами Китая в 2035 году смогут покрыть лишь 15% мирового спроса, что оставит потребителей уязвимыми даже при достаточном суммарном мировом производстве. С разрешения Gem Consulting.
GEM также предупреждает, что объявленные проектные мощности могут вводить в заблуждение политиков и инвесторов. Аналитики приводят пример гипотетического проекта с заявленной добычей 100 000 тонн в год, который с учётом рисков разработки и эксплуатации способен обеспечить лишь около 60 200 тонн надёжной и востребованной продукции — сокращение почти на 40%. (0:20)
Потери накапливаются на всех этапах: задержки с разрешениями и финансированием отсрочивают строительство, ввод в эксплуатацию может быть перенесён, шахтам требуется время для выхода на проектную мощность, металлургическое извлечение уменьшает объём полезного продукта, а материал с перерабатывающего завода дополнительно может не соответствовать химическим и техническим требованиям производителей аккумуляторов, магнитов и другой высокотехнологичной продукции. В итоге GEM делает вывод: для обеспечения надежных поставок правительствам и рынку придётся смотреть дальше простых оценок запасов и плановых мощностей — важны перерабатывающая инфраструктура, финансирование, разрешения, технические спецификации и способность поставлять квалифицированный материал. GEM также призывает инвесторов по‑новому оценивать проекты: более мелкое месторождение с отлаженной обработкой, инфраструктурой и реальными покупателями может иметь большее стратегическое значение, чем крупный ресурс без надёжного пути на рынок.


Добавить комментарий